文・構成/SALOG編集部(株式会社VOC) 公開:2026年9月26日/最終更新:2026年9月26日 運営者・編集方針はこちら
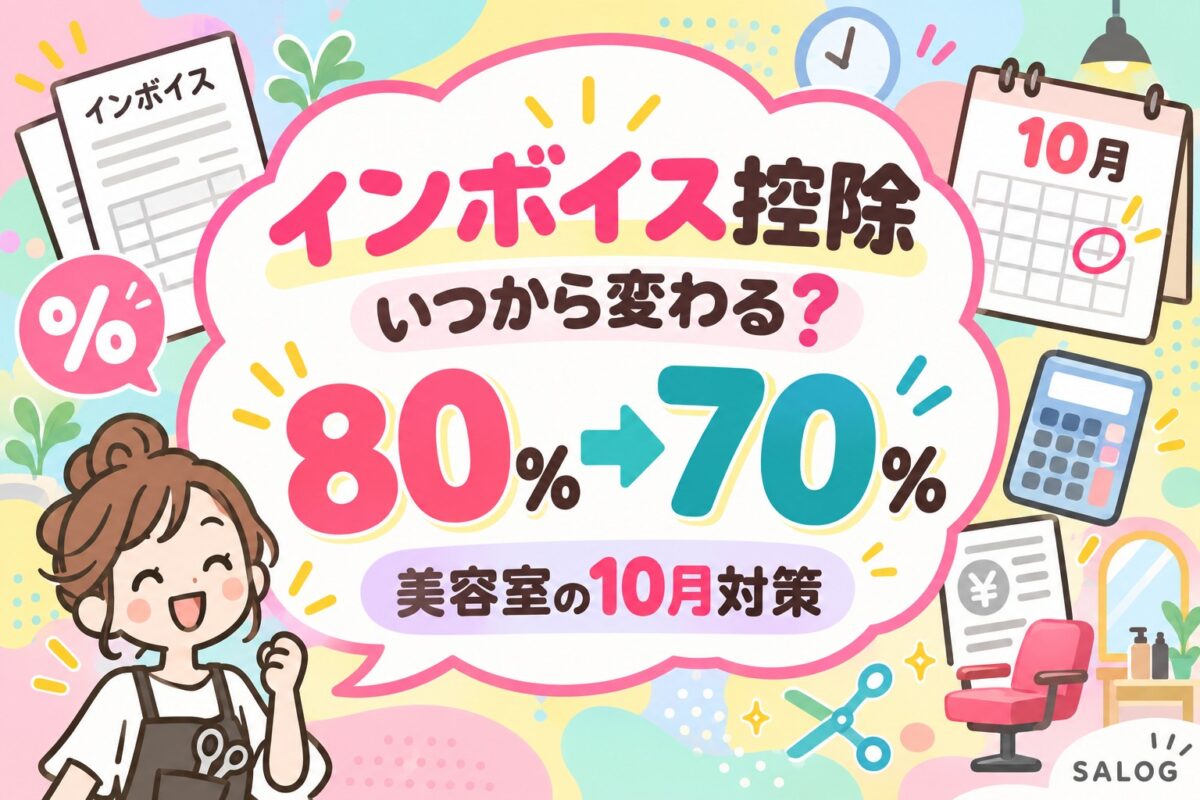
2026年10月1日から、免税事業者(インボイス未登録の事業者)からの仕入れにかかる消費税の「経過措置」の控除割合が、これまでの80%から70%に引き下げられます。同時に、控除の対象になる仕入れ額の上限も「年間10億円」から「年間1億円」に引き下げられました。面貸し・業務委託の美容師や、個人の仕入れ先と取引のある美容室は、10月をまたぐ請求書の扱いや帳簿の書き方が変わります。国税庁の特設サイトをもとに、いつから何が変わるのか、美容室が今のうちに確認しておくことを整理します。
この記事を3行で解説
・免税事業者からの仕入れにかかる消費税の控除割合が、2026年10月から80%→70%に下がる(さらに2028年10月に50%、2030年10月に30%、2031年10月に0%へ段階的に縮小)。
・控除の対象になる「一つの取引先からの年間仕入額」の上限が10億円から1億円に引き下げられた。
・面貸し美容師やフリーランス施術者との取引がある美容室は、10月1日をまたぐ請求書の区分と帳簿の記載を見直す必要がある。
1. インボイス経過措置とは?2026年10月に何が変わるのか
要点:免税事業者からの仕入れでも一部の消費税を控除できる「経過措置」の割合が、2026年10月から80%→70%に下がる。上限額も10億円→1億円に縮小された。
これから、経過措置の仕組みと、今回の見直しで変わった点について解説します。
- 1-1. 経過措置の位置づけ(免税事業者からの仕入れを一部控除できる制度)
- 1-2. なぜ今回、控除割合が引き下げられたのか
1-1. 経過措置の位置づけ(免税事業者からの仕入れを一部控除できる制度)
インボイス(適格請求書)を発行できない免税事業者からの仕入れは、本来は消費税の仕入税額控除ができません。ただし急な負担増を避けるため、2023年10月のインボイス制度開始から一定期間、免税事業者からの仕入れでも一部の消費税を控除できる「経過措置」が設けられています。
国税庁の令和8年度税制改正特集ページによると、この経過措置は2年間延長されたうえで、控除できる割合が段階的に引き下げられることになりました。〔国税庁/「令和8年度税制改正特集」(インボイス制度に係る経過措置の見直し)/2026年4月1日公開/nta.go.jp〕
面貸し(業務委託)の美容師にインボイス登録をしてもらっていない美容室や、個人の仕入れ先(フリーの器具・材料業者など)と取引がある美容室は、この経過措置を使ってきたケースが多いはずです。今回の見直しは、その控除できる金額が少しずつ減っていく、という話になります。
1-2. なぜ今回、控除割合が引き下げられたのか
改正前は、2023年10月〜2026年9月が80%控除、2026年10月から3年間は50%控除、そのあと2029年10月以降は控除なし、という予定でした。今回の令和8年度税制改正では、この「2026年10月から50%」という段差を緩やかにするため、期間を2年延長したうえで70%→50%→30%と刻みを増やす形に変更されています。〔国税庁/同上〕
結果として、免税事業者との取引を続けている事業者にとっては、急に半分になるより負担の増え方はゆるやかになった一方で、控除が縮んでいく方向自体は変わっていません。10月1日をまたいで請求書を受け取る場合は、どちらの割合で計算するかを取り違えないようにする必要があります。
2. 控除割合はいつから何%に下がるのか|新スケジュール
要点:2026年10月〜2028年9月は70%、2028年10月〜2030年9月は50%、2030年10月〜2031年9月は30%、2031年10月以降は控除なし(0%)。
ここでは、控除割合が具体的にいつ、何%に変わるのかを解説します。
- 2-1. 2026年10月〜2028年9月は70%控除
- 2-2. 2028年10月以降は50%→30%→0%と段階的に縮小
2-1. 2026年10月〜2028年9月は70%控除
令和8年(2026年)10月1日から令和10年(2028年)9月30日までの2年間は、免税事業者からの課税仕入れについて消費税相当額の70%を控除できます。適用の基準は「課税期間」で、令和8年10月1日以後に開始する課税期間からこの新しい割合が適用されます。〔国税庁/同上〕
個人事業主(美容室の多くが該当します)の課税期間は原則1月〜12月です。つまり、2026年分は1月〜9月分の仕入れは従来どおり80%控除、10月〜12月分の仕入れから70%控除に切り替わる、という区分になります。面貸しの美容師へ委託料を毎月払っている美容室であれば、9月分の請求書と10月分の請求書とで、消費税の控除計算を分けて処理する必要が出てきます。
2-2. 2028年10月以降は50%→30%→0%と段階的に縮小
その後は、令和10年(2028年)10月〜令和12年(2030年)9月が50%控除、令和12年(2030年)10月〜令和13年(2031年)9月が30%控除、令和13年(2031年)10月以降は控除ができなくなります(0%)。〔国税庁/同上〕
今すぐの実務対応が必要なのは2026年10月の80%→70%への切り替えですが、この先も2〜3年おきに控除割合が下がっていく前提でスケジュールが決まっています。面貸し・業務委託契約の手数料設定や、免税事業者への発注量を見直すタイミングは、今回だけでなく今後も定期的に訪れることになります。
3. 控除の上限額も10億円→1億円に|対象になる取引を確認
要点:「同じ相手先」からの年間仕入合計が1億円(改正前10億円)を超えると、超えた部分は経過措置の対象外になる。多くの個人サロンは上限に届かないが、複数店舗・多店舗展開の場合は要確認。
控除割合と合わせて変わった、上限額のルールについて解説します。
- 3-1. 「同じ相手先」からの仕入れが年間1億円を超えると対象外
- 3-2. 面貸し美容師・フリーランス施術者への支払いは対象になるか
3-1. 「同じ相手先」からの仕入れが年間1億円を超えると対象外
同一のインボイス発行事業者以外の相手先からの課税仕入れ(税込)の合計額が、その年または事業年度で1億円を超える場合、超えた部分についてはこの経過措置を適用できません。改正前の上限は10億円でしたが、令和8年10月1日以後に開始する課税期間からは1億円に引き下げられています。〔国税庁/同上〕
一般的な個人サロン・小規模店であれば、特定の免税の仕入れ先だけで年間1億円分を仕入れるケースはまれで、この上限に直接影響を受ける美容室は多くありません。ただし、多店舗展開で特定の資材業者やフランチャイズ元に仕入れを集中させている場合は、年間の取引額を一度確認しておく価値があります。
3-2. 面貸し美容師・フリーランス施術者への支払いは対象になるか
面貸し契約で美容師から受け取る「場所代・システム利用料」ではなく、美容室側が業務委託先(面貸しの美容師やフリーランス施術者)に材料費や外注費などを支払っている場合、その支払い先がインボイス未登録であれば、この経過措置の対象になり得ます。個々の契約が「経費の支払い」に当たるのか「委託料の支払い」に当たるのかは契約内容によって扱いが分かれるため、自店の契約形態でどちらに該当するかは顧問税理士に確認するのが確実です。
なお、免税事業者側(面貸し美容師本人)が納める消費税の簡易計算である「2割特例」は、2026年9月30日が属する課税期間で終了し、個人事業者は2027年分から「3割特例」に移ります。これは今回の経過措置(仕入れる側の控除)とは別の制度です。詳しくは別記事「インボイス2割特例終了2026|美容室の面貸し・業務委託と消費税」で解説しています。
4. 美容室が10月までに確認しておくべきこと
要点:①取引先の登録状況の棚卸し、②10月またぎの請求書・帳簿の区分、③顧問税理士との事前すり合わせ、の3つを9月中に済ませておく。
ここでは、美容室が10月1日までに確認しておきたいことを解説します。
- 4-1. 取引先(面貸し美容師・仕入れ先)の登録状況を洗い出す
- 4-2. 10月をまたぐ請求書・帳簿の記載区分を決めておく
- 4-3. 簡易課税を選んでいる場合は今回の見直しの影響を受けない
4-1. 取引先(面貸し美容師・仕入れ先)の登録状況を洗い出す
まず、面貸しの美容師やフリーランス施術者、個人の仕入れ先のうち、誰がインボイス登録済みで誰が未登録かをリストにしておきます。未登録の相手先への支払いだけが、今回の控除割合引き下げの影響を受けます。登録の有無は、相手から受け取っている請求書に登録番号(T+13桁)の記載があるかで確認できます。
4-2. 10月をまたぐ請求書・帳簿の記載区分を決めておく
9月分の請求書は80%控除、10月分の請求書は70%控除と、適用時期で区分経理が必要になります。会計ソフトを使っている場合は、10月以降の免税事業者からの仕入れに新しい税区分(70%控除用)が用意されているかを確認し、必要であれば設定を切り替えておきます。紙の帳簿で管理している美容室は、9月末で一度締めて、10月分から新しい割合で計算を始めると管理がしやすくなります。
4-3. 簡易課税を選んでいる場合は今回の見直しの影響を受けない
消費税の申告で「簡易課税制度」を選択している美容室は、売上に対するみなし仕入率で税額を計算するため、今回の経過措置の割合変更による直接の影響はありません。自店がどちらの方式で申告しているか分からない場合は、顧問税理士または過去の確定申告書で確認しておくと、無用な心配をせずに済みます。
5. インボイス経過措置に関するQ&A
Q1. うちは免税事業者とほとんど取引がありません。何か対応は必要ですか?
面貸しの美容師や個人の仕入れ先がすべてインボイス登録済みであれば、経過措置自体を使っていないため、今回の見直しによる直接の影響はありません。念のため主要な取引先の登録状況だけ確認しておくと安心です。
Q2. 2026年9月分と10月分の請求書が混ざって届いた場合、どう区分すればよいですか?
控除割合は「課税仕入れを行った日」を基準に判定します。役務の提供や商品の引き渡しが9月中に完了しているものは80%、10月1日以降に完了しているものは70%として区分するのが基本的な考え方です。契約内容によって判定が分かれるケースもあるため、迷う請求書がある場合は顧問税理士に個別に確認してください。
Q3. 免税事業者との取引そのものをやめたほうがよいのでしょうか?
控除割合が下がることは事実ですが、面貸し・業務委託の美容師との契約を続けるかどうかは、税務上の損得だけでなく、技術力・集客力・チーム編成など経営全体で判断すべき事柄です。取引を続ける場合の実質的なコスト増を数字で把握したうえで、契約条件の見直しが必要かどうかを税理士と一緒に検討することをおすすめします。
まとめ
2026年10月1日から、免税事業者からの仕入れにかかる消費税の控除割合が80%から70%に下がり、その後も2028年10月に50%、2030年10月に30%、2031年10月に0%へと段階的に縮小されます。控除の対象になる仕入れ額の上限も、同じ相手先について年間10億円から1億円に引き下げられました。
- 控除割合は2026年10月〜2028年9月が70%、以降段階的に縮小し2031年10月には控除なしになる
- 同一の相手先からの年間仕入合計が1億円を超えると、超えた分は控除の対象外
- 面貸し美容師・フリーランス施術者・個人の仕入れ先との取引がある美容室は、9月中に登録状況の確認と請求書の区分方法を決めておく
- 簡易課税を選んでいる美容室は今回の見直しの影響を受けない
※本記事は2026年9月26日時点の国税庁公表情報にもとづく一般的な解説です。個別の取引が経過措置の対象になるかどうかや、具体的な税額計算は、契約内容や事業者ごとの状況によって異なります。実際の対応にあたっては、顧問の税理士など専門家にご相談ください。本記事は特定の会計処理や取引先との契約変更を推奨するものではありません。
関連記事
更新履歴
2026年9月26日:新規公開