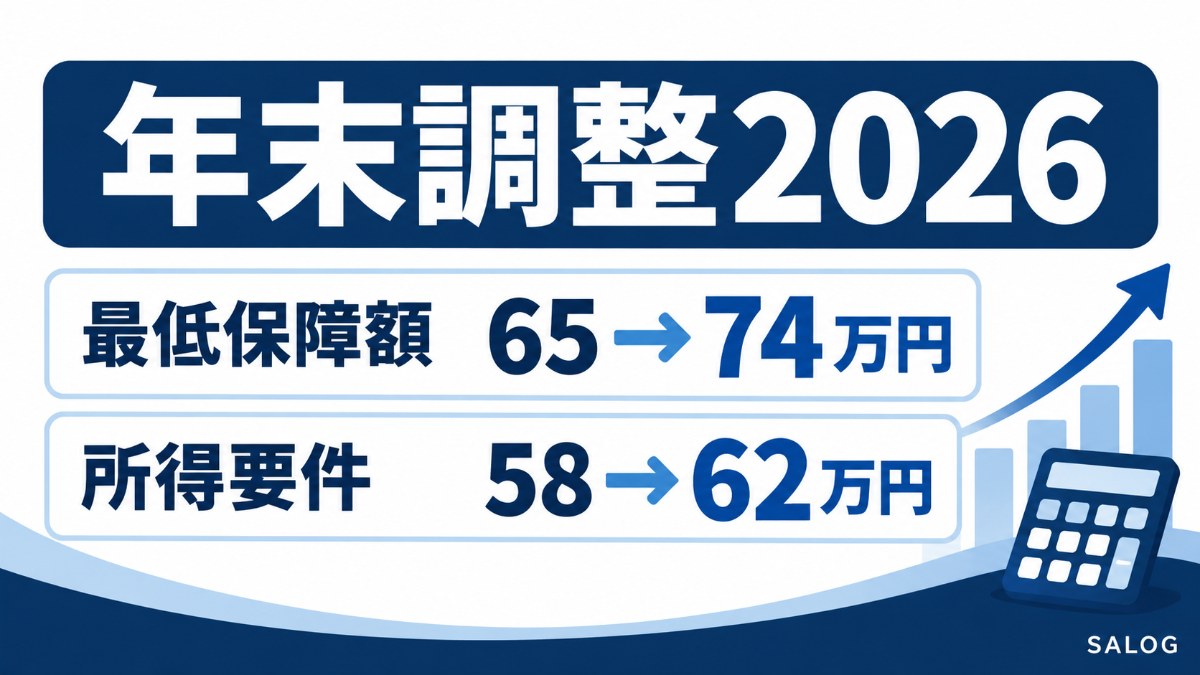
令和8年分の年末調整から、所得税の基礎控除・給与所得控除の最低保障額・扶養親族等の所得要件が変わります。国税庁の資料では、給与所得控除の最低保障額は65万円から74万円に、扶養親族等の合計所得金額の要件は58万円から62万円に引き上げられ、施行は令和8(2026)年12月1日です〔国税庁/令和8年分 年末調整のしかた/令和8(2026)年7月1日現在法令等〕〔国税庁/令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A/令和8(2026)年5月〕。扶養内パートさんの年収の目安が動くので、美容室は年末調整の書類を配る前に、何が変わるかを押さえておく必要があります。この記事では、国税庁の一次資料にあたって、変更点と、サロンが12月までに整えておくことをまとめます。
- 令和8年12月1日施行で、令和8年分以後の所得税に適用されます。給与所得控除の最低保障額は65万円→74万円、扶養親族等の所得要件は58万円→62万円です。
- 国税庁の資料には、扶養親族の所得要件が「62万円以下(136万円以下)」、改正前が「123万円以下」と併記されています。なお74万円などの数字は令和8・9年分の措置で、令和10年分以後は変わります。
- これは所得税の話で、社会保険の「106万円・130万円」とは別の基準です。混ぜて案内すると誤解のもとになります。
令和8年分から何が変わるか
要点:変わるのは基礎控除・給与所得控除の最低保障額・扶養親族等の所得要件の3点で、施行日は令和8年12月1日です。
国税庁は、令和8年度税制改正により所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げなどが行われ、これらは令和8年12月1日に施行されて令和8年分以後の所得税に適用される、と案内しています〔国税庁/令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A/令和8(2026)年5月〕。令和8年12月に行う年末調整から影響が出る、という位置づけです。
具体的には、国税庁の「令和8年分 年末調整のしかた」に次の内容が載っています〔国税庁/令和8年分 年末調整のしかた/令和8(2026)年7月1日現在法令等〕。
- 基礎控除は、合計所得金額が2,500万円以下の場合に、合計所得金額に応じて最大104万円が控除されます。
- 給与所得控除の最低保障額は、65万円から74万円に引き上げられました。
- 扶養親族等の合計所得金額の要件は、改正前の58万円以下から62万円以下になりました。
- 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例が創設されました。
なお、基礎控除は所得の区分ごとに控除額が段階的に決まっています。区分ごとの金額は国税庁の資料の表で確認してください。ご自身やスタッフ個人の税額の判断は、税理士または所轄の税務署にご相談ください。
扶養内で働ける給与収入の目安はどう動くか
要点:国税庁の資料では、扶養親族の給与収入の目安は改正前の123万円以下から136万円以下になります。令和8・9年分の数字です。
給与収入が低い範囲では、給与所得は「給与収入−最低保障額」で求まります。改正前は最低保障額65万円と所得要件58万円で、給与収入123万円までが扶養親族等の所得要件の範囲でした。改正後は最低保障額74万円と所得要件62万円なので、74万円+62万円=136万円です。この足し算の結果は、国税庁の資料の記載(136万円以下)とも一致します〔国税庁/令和8年分 年末調整のしかた/令和8(2026)年7月1日現在法令等〕。なお、最低保障額74万円は令和8・9年分の措置で、令和10年分以後は69万円などに変わると資料に記載されています。実際の判定は国税庁の資料と給与明細をもとに行ってください。
ここで注意したいのは、これが所得税の扶養の話だという点です。社会保険の扶養や、短時間労働者の社会保険加入(いわゆる106万円・130万円)は別の制度で、基準も別です。社会保険側の整理は106万円の壁は2026年10月撤廃予定|美容室への影響にまとめています。パートスタッフに「136万円まで大丈夫」とだけ伝えると、社会保険の負担が発生する場合を見落とすおそれがあります。
特定親族特別控除とは
要点:19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下の人が対象の控除で、1人につき63万円が限度です(所得に応じて3万円〜63万円の段階があります)。
国税庁の資料によると、特定親族特別控除は「年齢19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下である人」を対象に、特定親族1人につき63万円を限度として控除される仕組みで、控除額は親族の所得に応じて段階的に決まります〔国税庁/令和8年分 年末調整のしかた/令和8(2026)年7月1日現在法令等〕。美容室でいえば、専門学校生や大学生のスタッフがアルバイトをしている場合に、その親御さん側の年末調整に関係してくる控除です。サロンがスタッフに配る書類の様式にも関わるため、申告書が新設・更新される点は事前に把握しておくと案内がスムーズです。
美容室が12月までに整えておくこと
要点:書類の様式確認、スタッフへの案内文、年収見込みの把握、社会保険との切り分けの4つを、年末調整の前に済ませます。
- 国税庁の最新様式を確認する。令和8年分では申告書の様式と計算が変わります。昨年の控え書類を流用せず、国税庁の令和8年分の様式を使います。
- スタッフへの案内文を作る。「所得税の扶養」と「社会保険の扶養」は別、と明記します。数字だけを伝えるより、どちらの話かを先に書くほうが誤解を防げます。
- パート・アルバイトの年収見込みを把握する。時給の見直しで年収が動いた人がいれば、早めに本人へ伝えます。時給水準の動きは美容室アシスタントの時給相場の記事で整理しています。
- 判断に迷う個別ケースは専門家に相談する。複数の勤務先がある人や、学生スタッフの扱いなどは、税理士や社会保険労務士に確認します。
制度・コストまわりの動きは美容室経営に効く業界動向2026にまとめています。
今回の改正は所得税の控除の見直しです。この改正自体が、サロンの人件費や社会保険料を直接変えるものではありません。
まとめ
令和8年分の年末調整から、給与所得控除の最低保障額は74万円、扶養親族等の所得要件は62万円になり、施行は令和8年12月1日です。所得税上の扶養内の給与収入の目安は、国税庁の資料の記載で123万円以下から136万円以下に動きます(令和8・9年分)。ただし社会保険の基準とは別なので、スタッフには切り分けて伝えてください。個別の判断は、税理士・社会保険労務士・税務署にご相談ください。
よくある質問
Q1. いつの年末調整から変わりますか。
国税庁は、令和8年12月1日に施行され、令和8年分以後の所得税に適用されると案内しています。令和8年12月に行う年末調整から影響が出ます(令和8年11月30日以前に年末調整を行う場合は、改正前の基準で行うことになります)〔国税庁/令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A/令和8(2026)年5月〕。
Q2. 扶養内で働ける給与収入は136万円になるのですか。
国税庁の資料には扶養親族の目安として「136万円以下」と記載されています(令和8・9年分)〔国税庁/令和8年分 年末調整のしかた/令和8(2026)年7月1日現在法令等〕。実際の扶養の判定は、本人の所得の状況や社会保険の基準によって変わるため、個別には専門家へご確認ください。
Q3. 社会保険の「106万円・130万円」も変わりますか。
今回の国税庁の改正は所得税に関するもので、社会保険の基準とは別です。社会保険についてはこちらの記事をご覧ください。
出典
- 国税庁/令和8年分 年末調整のしかた(令和8年7月1日現在法令等)
- 国税庁/令和8年度税制改正による所得税の基礎控除の引上げ等について
- 国税庁/令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)
本記事は、国税庁の公表資料にもとづく一般的な情報提供であり、個別の税務・労務の判断を行うものではありません。具体的なご判断は、税理士・社会保険労務士・所轄の税務署にご相談ください。