内装をやり直した、シャンプー台を入れ替えた、2店舗目を出した。美容室の借入は、たいてい「やると決めたとき」に起こします。その返済がまだ残っている状態で、今度は金利のほうが動きはじめました。日本銀行は2026年9月18日、政策金利を1.25%程度へ引き上げることを決めています。金利が上がったからといって、明日から返済額が変わる店ばかりではありません。ただ、借り換えやこれからの借入を考えている店にとっては、条件が変わる前と後で話がまったく違います。何が決まったのか、借入はいくら重くなるのかを、一次情報にあたって整理します。
この記事を3行で解説
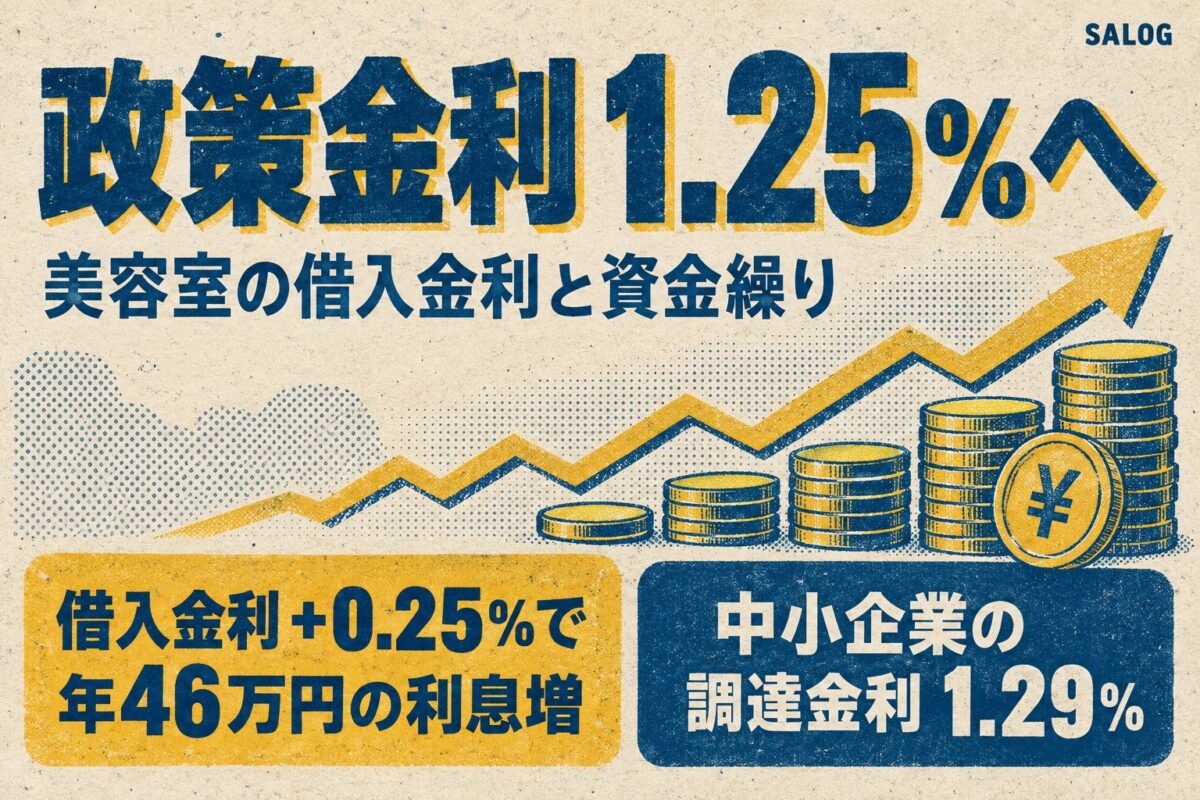
- 日本銀行が2026年9月18日、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決定。従来は1.0%程度で、基準貸付利率は1.5%になりました。
- 帝国データバンクの試算では、借入金利が0.25%上がると全業種1社平均で年46万円の支払利息が新たに発生し、経常利益を平均1.9%押し下げます。
- 東京商工リサーチの調査では2025年度の中小企業の推定調達金利は平均1.29%。売上区分別で最も高いのは1〜5億円の1.43%、1億円未満も1.35%で、いずれも全体平均を上回ります。
1. 日本銀行が政策金利を1.25%程度へ引き上げた
要点:日本銀行は2026年9月18日、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決定しました。従来は1.0%程度です。
これから今回の決定の中身について解説します。
- 1-1 誘導目標は1.25%程度へ引き上げられた
- 1-2 基準貸付利率は1.5%になった
1-1 誘導目標は1.25%程度へ引き上げられた
日本銀行は2026年9月18日の政策委員会・金融政策決定会合で、次回会合までの金融市場調節方針を「無担保コールレート(オーバーナイト物)を、1.25%程度で推移するよう促す」とすることを決定しました。採決は賛成7・反対2です〔日本銀行/金融市場調節方針の変更について/2026年9月18日公表/公表文〕。同日の参考資料には、短期金利(無担保コールO/N物)を「1.25%程度」に引き上げ、従来は「1.0%程度」と明記されています〔日本銀行/(参考)金融市場調節方針の変更(2026年9月金融政策決定会合)/2026年9月18日公表/参考資料〕。
日本銀行の公表文一覧では、同じ「金融市場調節方針の変更について」が2026年6月16日にも掲載されており、今回は3カ月ぶりの変更にあたります〔日本銀行/金融市場調節方針に関する公表文 2026年/公表文一覧〕。帝国データバンクは、この水準を1995年以来およそ31年ぶりの高い水準と説明しています〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表/調査レポート〕。
ここで押さえておきたいのは、政策金利は金融機関同士が短期でお金をやり取りするときの金利の目標であって、サロンが借りている金利そのものではない、ということです。帝国データバンクは、今後は日銀の利上げに応じて市場連動型の貸出金利や、貸出金利の基準となる短期プライムレートが上昇するなど「金利ある世界」への移行がさらに進み、企業の資金調達面で影響が拡大する公算が大きいとしています〔同上〕。効いてくるのは、これからです。
1-2 基準貸付利率は1.5%になった
同じ決定で、各種制度の適用利率も変わりました。補完当座預金制度の適用利率は1.25%、補完貸付制度の適用金利である基準貸付利率は1.5%とすることが決まっています〔日本銀行/金融市場調節方針の変更について/2026年9月18日公表/公表文〕。
数字の並びだけを見ると遠い世界の話に見えますが、サロンにとっての意味ははっきりしています。極端に低い金利で借りられていた融資ほど、借り換えや新規借入のときに提示される条件が変わる幅が大きくなるということです。コロナ関連の融資を低利で借りたまま返済を続けている店は、その借入がいつ・どの条件で見直しの時期を迎えるのかを、先に確認しておく価値があります。
2. 借入金利が0.25%上がると利息はいくら増えるのか
要点:帝国データバンクの試算では、借入金利が0.25%上がると全業種1社平均で年46万円の支払利息が新たに発生し、経常利益を平均1.9%押し下げます。
これから金利上昇が損益に与える影響について解説します。
- 2-1 0.25%上昇で1社平均 年46万円の利息負担増
- 2-2 0.50%・1.00%上昇まで想定するとどうなるか
2-1 0.25%上昇で1社平均 年46万円の利息負担増
帝国データバンクは、直近1年間に決算を迎えた企業のうち、有利子負債とそれに伴う支払利息が発生している全国約16.8万社を対象に試算しています。借入金利が現状から0.25%上昇した場合、1社当たり平均で年間46万円の支払利息負担が新たに発生し、経常利益を平均1.9%押し下げるという結果です。金利負担の増加で経常損益が黒字から赤字へ転落する企業は、対象のうち約2,700社・1.6%と見込まれています〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表/調査レポート〕。
この46万円は全国・全業種の1社平均で、美容室だけを抜き出した数字ではありません。同じ試算の業種別では、影響が最も大きいのは不動産業で、0.25%上昇時に1社当たり平均で年間約230万円の増加・経常利益ベースで平均5.4%の押し下げ。最も小さいのは建設業で年間16万円の増加・1.4%減です〔同上〕。差がここまで開くのは、抱えている有利子負債の大きさが業種によって違うからです。
自店に置き換えるなら、平均値を借りてくるより、返済予定表を見て有利子負債の残高に0.25%を掛けたほうが早く、正確です。単純計算になりますが、残高3,000万円なら年7万5,000円、5,000万円なら年12万5,000円が増える利息の目安になります。月あたりで見れば数千円から1万円強で、カット数本分です。それを「たいしたことない」と見るか「毎月そこが抜ける」と見るかで、次の打ち手が変わります。
2-2 0.50%・1.00%上昇まで想定するとどうなるか
帝国データバンクは上昇幅ごとのシナリオも出しています。借入金利が0.50%上昇すると利息負担は1社当たり平均で年92万円、経常利益の押し下げ幅は3.8%に拡大し、赤字に転落する企業は約5,500社・3.3%。1.00%程度上昇する場合は、利息負担が1社当たり平均で年185万8,000円、経常利益ベースで7.7%の押し下げとなり、約1万社・6.2%が新たに赤字へ転じる可能性があるとしています〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表〕。
一方で、今回の試算では2025年1月調査時に比べ、赤字転落企業の割合は0.2ポイント低下する見通しです。帝国データバンクは、コスト増加分を価格へ転嫁する動きが進んだことで収益力が改善した企業が多いことを理由に挙げています〔同上〕。金利は自分で決められませんが、価格は決められる。人件費の上昇を値上げに乗せる手順を先にやり切った店ほど、金利の上昇に耐えられる体力が残っているということです。
3. 規模が小さい企業ほど調達金利は高い
要点:東京商工リサーチの調査では、2025年度の中小企業の推定調達金利は平均1.29%。売上区分別で最も高いのは1〜5億円の1.43%、1億円未満は1.35%です。
これから企業規模と財務内容による金利差について解説します。
- 3-1 売上規模が小さい企業ほど調達金利は高い
- 3-2 財務内容で0.32ポイントの差がついている
3-1 売上規模が小さい企業ほど調達金利は高い
東京商工リサーチの調査によると、2025年度の中小企業の推定調達金利は平均1.29%で、前年度の1.09%から0.20ポイント上昇しました。3年連続で前年度を上回り、2016年度(1.37%)以来9年ぶりの高水準です。対象は、財務データ上に有利子負債および支払利息割引料のある中小企業25万4,004社(2025年4月〜2026年3月期)です〔株式会社東京商工リサーチ/TSRデータインサイト「2025年度 中小企業の『推定調達金利』は1.29% 低金利企業でも金利上昇広がる」/2026年9月15日公表/調査レポート〕。
売上区分別で見ると、最も高いのは「1〜5億円」の1.43%。次いで「5〜10億円」が1.37%、「1億円未満」が1.35%と続き、最も低いのは「100億円以上」の1.21%です。売上規模が小さい企業ほど調達金利が高い傾向が続いています〔同上〕。同時に、最高の「1〜5億円」と最低の「100億円以上」の金利差は0.22ポイントで、前年度の0.30ポイントから縮小し、規模間の金利差は過去10年間で最も小さくなっています〔同上〕。
まず、自店の年商がどのレンジに入るかを確認してください。1億円未満の1.35%も、1〜5億円の1.43%も、どちらも全体平均の1.29%より高い側にあります。ニュースで見る平均値をそのまま自店の感覚にすると実態を低く見積もることになります。返済予定表に書かれている自店の利率を一度確かめてみてください。
3-2 財務内容で0.32ポイントの差がついている
同じ調査では、財務状況別の調達金利は債務超過企業が1.59%、資産超過企業が1.27%で、0.32ポイントの差がついています。注目したいのは上昇幅のほうで、2025年度は資産超過企業が0.22ポイント上昇したのに対し、債務超過企業は0.13ポイントの上昇にとどまりました〔同上〕。
東京商工リサーチは、金融機関が収益を重視し、低金利だった大手・優良企業への貸出金利も引き上げに動いていると分析しています〔同上〕。これは「うちは財務が健全だから関係ない」という読み方が通らないことを示しています。これまで好条件で借りられていた店ほど、次の更新や借り換えで条件が動く余地が大きい、という順番になります。
4. 美容室が先に確かめる3つのこと
要点:借入の一覧化、設備投資の引き直し、増える利息をどこで吸収するかの3つを、条件が変わる前に決めておきます。
これから金利上昇局面で先に手を付ける順番について解説します。
- 4-1 借入の一覧を1枚にまとめる
- 4-2 出店・設備投資の計画を金利込みで引き直す
- 4-3 増える利息をどこで吸収するか決める
4-1 借入の一覧を1枚にまとめる
最初にやることは、借入の棚卸しです。借入先、残高、利率、固定か変動か、完済予定月、信用保証協会の保証が付いているかどうか。この6項目を1枚に並べるだけで、どの借入がいつ動くのかが見えます。手元にあるのは融資ごとの返済予定表なので、集めてくるのは半日仕事です。
この一覧がないと、金利が上がったという情報に対して何も判断ができません。逆にあれば、金融機関との面談で「この借入の条件はどうなりますか」と具体的に聞けます。お金の出入りと利益のずれをどう捉えるかは、美容室の資金繰りの基本にまとめています。
4-2 出店・設備投資の計画を金利込みで引き直す
2店舗目、セット面の増設、シャンプー台やアシスト機器の入れ替え。借入を伴う投資を検討中なら、事業計画の金利を今の水準で置き直してください。帝国データバンクは、今後は市場連動型の貸出金利や短期プライムレートの上昇が続く見込みで、企業の資金調達面で影響が拡大する公算が大きいとしています〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表/調査レポート〕。
金利が上がったから出店をやめる、という話ではありません。月々の返済額が上振れしても回るのか、回らないなら何席・何人・客単価いくらで回るのかを、数字で確かめ直すということです。2店舗目で失敗しない設計の順番のなかでも、資金計画は最初に固める部分にあたります。
4-3 増える利息をどこで吸収するか決める
増える利息は、どこかから出すしかありません。選べる出どころは、価格、来店回数、店販、固定費の4つくらいです。年12万5,000円の増加なら、月あたり約1万円。客単価を100円上げるのか、月に数人の来店を増やすのか、使っていないサブスクを解約するのか。どれを選ぶかを先に決めておくと、決算のときに慌てずに済みます。
帝国データバンクが、価格転嫁が進んだ企業で収益力が改善していると指摘しているとおり、金利局面で効くのは結局この部分です〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表〕。人件費も最低賃金も同時に上がっている年なので、ひとつずつ吸収しようとすると原資が足りません。まとめて見直す前提で、年間の計画に落とすほうが現実的です。
5. 誤解しやすい2つのポイント
要点:政策金利が上がってもすべての借入の返済額がすぐ増えるわけではなく、公表されている平均金利も自店の金利ではありません。
これからニュースの読み違いが起きやすい箇所について解説します。
- 5-1 政策金利が上がる=今の返済額がすぐ増える、ではない
- 5-2 公表されている平均金利は自店の金利ではない
5-1 政策金利が上がる=今の返済額がすぐ増える、ではない
固定金利で借りていれば、契約期間中の金利は契約どおりです。変動金利であっても、見直しの時期や基準の取り方は借入ごとの契約で決まっています。日本銀行が決めたのは金融市場調節方針であって、個別の融資条件ではありません〔日本銀行/金融市場調節方針の変更について/2026年9月18日公表〕。
影響が出るのはこれからで、帝国データバンクは、日銀の利上げに応じて市場連動型の貸出金利や短期プライムレート、住宅ローン金利等が上昇するなど「金利ある世界」への移行がさらに進むとしています〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表/調査レポート〕。自店がどうなるかは、契約書と取引金融機関への確認でしか分かりません。ニュースを見て不安になる前に、その2つを見るのが先です。
5-2 公表されている平均金利は自店の金利ではない
金利の平均値は、調査ごとに数字が違います。帝国データバンクが集計した2025年度の企業の平均借入金利(有利子負債に対する利息の割合)は1.34%〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表〕、東京商工リサーチが集計した2025年度の中小企業の推定調達金利は1.29%です〔株式会社東京商工リサーチ/TSRデータインサイト「2025年度 中小企業の『推定調達金利』は1.29% 低金利企業でも金利上昇広がる」/2026年9月15日公表/調査レポート〕。対象企業も定義も異なる別々の調査なので、どちらが正しいという話ではありません。
2つに共通しているのは、上がっている方向と、コロナ期の低金利から着実に離れつつあるという点です。方向は参考にしつつ、自店の数字は返済予定表と金融機関の提示条件で確認する。この使い分けができると、統計に振り回されずに済みます。コスト・制度・集客の変化を横断して追いたい場合は、美容室経営に効く業界動向2026のまとめに主要な制度改正と市場データを集約しています。
6. この記事のまとめ
要点:政策金利は1.25%程度へ。0.25%の上昇で全業種1社平均 年46万円の利息増、小規模企業ほど調達金利は高い水準にあります。
日本銀行は2026年9月18日、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決定しました。従来は1.0%程度で、基準貸付利率は1.5%になっています〔日本銀行/金融市場調節方針の変更について/2026年9月18日公表/公表文〕。帝国データバンクの試算では、借入金利が0.25%上昇すると全業種1社平均で年46万円の支払利息が新たに発生し、経常利益を平均1.9%押し下げ、約2,700社・1.6%が経常黒字から赤字に転落します〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表/調査レポート〕。東京商工リサーチの調査では2025年度の中小企業の推定調達金利は平均1.29%で、売上区分別で最も高いのは1〜5億円の1.43%、1億円未満も1.35%と、いずれも全体平均を上回ります〔株式会社東京商工リサーチ/TSRデータインサイト/2026年9月15日公表/調査レポート〕。
やることの順番は変わりません。借入の一覧を1枚にまとめ、出店や設備投資の計画を今の金利で引き直し、増える利息をどこで吸収するかを決める。そのうえで取引金融機関に条件を確認する。金利は自分で決められませんが、この3つはすべて自店で決められます。
よくある質問
Q1. 政策金利が1.25%になると、うちの借入金利もすぐ1.25%になりますか。
なりません。政策金利は金融機関同士が短期で資金をやり取りするときの金利の目標であり、サロンが借りている融資の金利とは別のものです。東京商工リサーチの調査では、2025年度の中小企業の推定調達金利は平均1.29%、売上1億円未満で1.35%、1〜5億円で1.43%でした〔株式会社東京商工リサーチ/TSRデータインサイト/2026年9月15日公表/調査レポート〕。自店の利率は返済予定表と金融機関の提示条件で確認してください。
Q2. 利息はどのくらい増えると考えておけばいいですか。
帝国データバンクの試算では、借入金利が0.25%上昇した場合に1社当たり平均で年間46万円の支払利息負担が新たに発生します〔株式会社帝国データバンク/日銀の追加利上げが企業に与える影響度調査(2026年9月)/2026年9月18日公表/調査レポート〕。ただしこれは全国・全業種約16.8万社の平均です〔同上〕。自店の場合は、有利子負債の残高に上昇幅を掛けた単純計算のほうが実態に近くなります。
Q3. いま借り換えたほうがいいですか。
本記事では借り換えの可否を判断しません。東京商工リサーチは、2025年度は資産超過企業の金利上昇幅が債務超過企業を上回り、金融機関が低金利だった優良企業への貸出金利も引き上げに動いていると分析しています〔株式会社東京商工リサーチ/TSRデータインサイト/2026年9月15日公表/調査レポート〕。財務内容が良い店でも条件が動く局面なので、時期と可否は取引金融機関と税理士等の専門家に確認してください。
ご利用にあたって
本記事は2026年9月19日時点で公表されている情報をもとにした一般的な情報提供であり、個別の資金調達・財務・税務に関する助言ではありません。記載した金利・試算値は各機関の公表資料に基づく概要であり、実際の融資条件や適用金利は金融機関との個別契約が正となります。特定の金融商品・借入・借り換えの実行を推奨するものではなく、特定の銘柄の売買を推奨するものでもありません。金利および制度の内容は変更される場合があります。借入条件の見直しにあたっては、取引金融機関、税理士、中小企業診断士等の専門家にご確認ください。
更新履歴
2026年9月19日 公開。日本銀行の2026年9月18日の金融政策決定会合の決定内容、帝国データバンクの影響度調査(2026年9月18日公表)、東京商工リサーチの推定調達金利調査(2026年9月15日公表)をもとに作成。